Criterio di Kelly applicato alle scommesse sul pugilato
 Available in US
Indice dei contenuti
Il giorno in cui Kelly mi ha salvato dal disastro
Aprile 2019. Avevo individuato quello che consideravo un value bet clamoroso su un peso medio statunitense — quota 3.20 dove la mia stima di probabilità reale era al 45%. L’istinto urlava “spara tutto”. L’esperienza, quella sì, urlava di calcolare prima e sparare dopo. Ho aperto il foglio, ho applicato la formula di Kelly, e mi è venuto fuori uno stake del 18% del bankroll. Ho dimezzato per sicurezza al 9%. Ho perso. Se avessi seguito l’istinto avrei perso tre quarti del capitale in una sera.
Il criterio di Kelly è il singolo strumento matematico che ha cambiato il mio modo di scommettere sulla boxe. Non è una formula magica per vincere — è il modo più rigoroso che conosca per stabilire quanto rischiare quando si è identificato un value bet. Capirlo a fondo separa lo scommettitore amatoriale dal professionista, perché senza una regola di staking nessun edge sopravvive alla varianza del pugilato.
La formula in chiaro, senza accademia
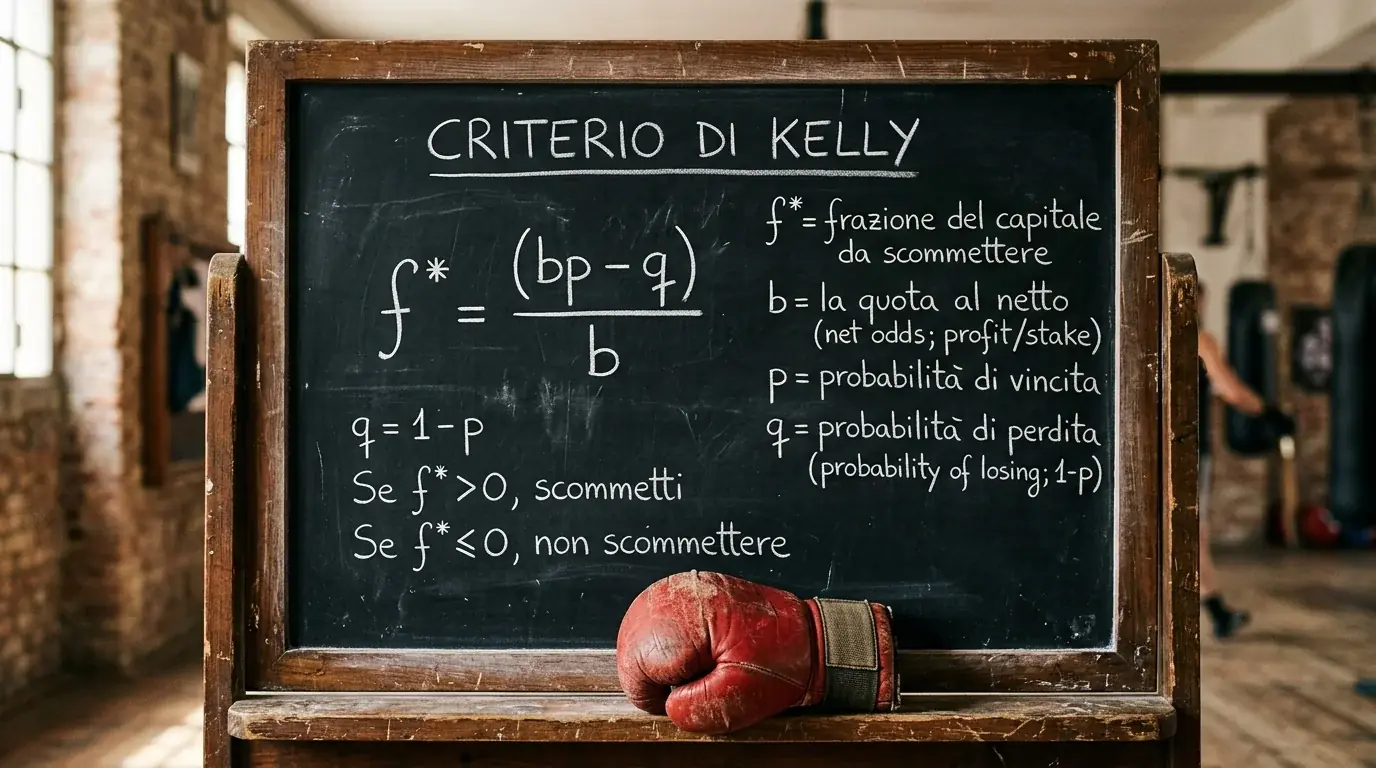
La formula di Kelly è: f* = (bp – q) / b. Dove f* è la frazione del bankroll da puntare, b è la quota decimale meno 1 (cioè il guadagno netto per ogni unità puntata), p è la probabilità di vincita stimata, q è la probabilità di perdita (1 – p). Sembra ostica ma diventa intuitiva al primo esempio numerico.
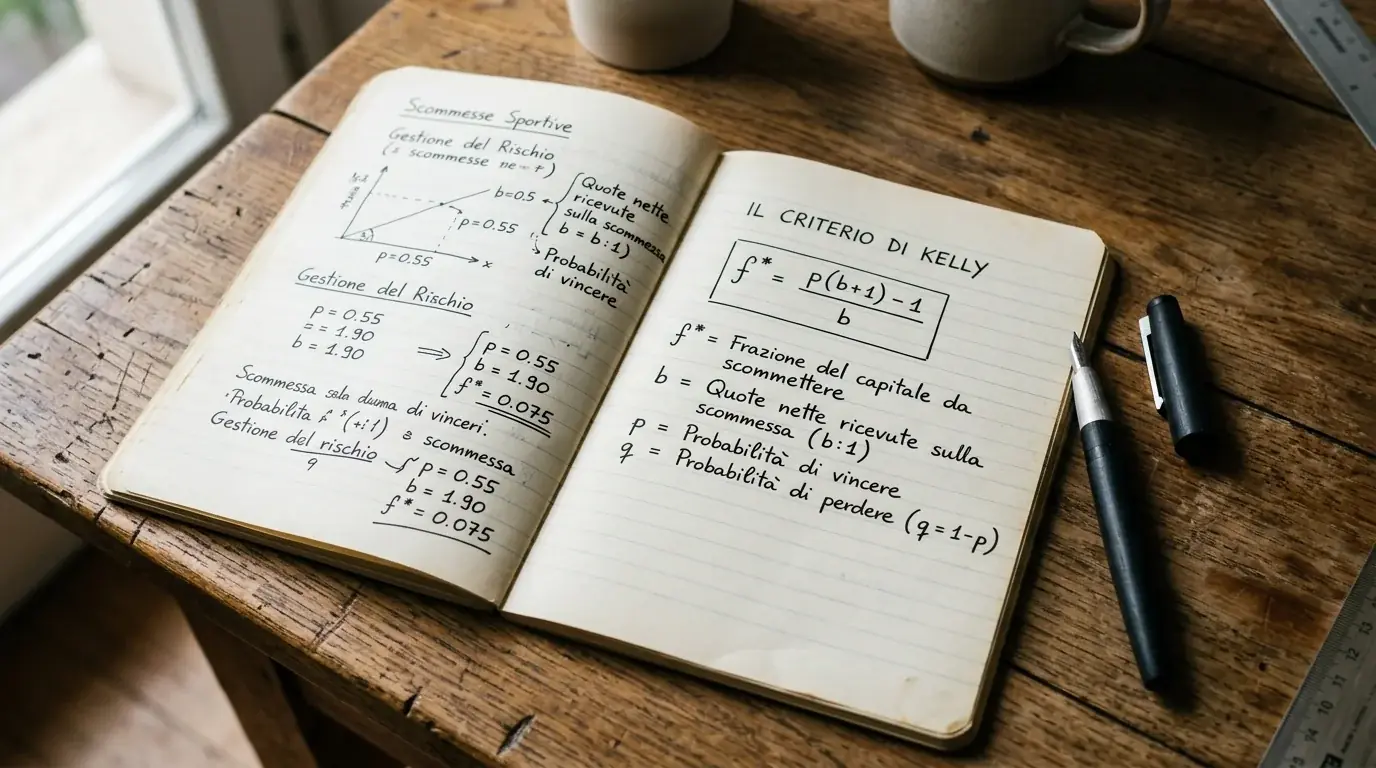
Prendo un caso reale di boxe. Pugile favorito a quota 2.00 (quindi b = 1). La mia stima di probabilità di vittoria, dopo aver analizzato stili, record, condizione fisica e CompuBox, è del 60%. Quindi p = 0.6, q = 0.4. Applico: f* = (1 × 0.6 – 0.4) / 1 = 0.2. Significa che dovrei puntare il 20% del bankroll su quella singola giocata. Cifra alta — Kelly è sempre aggressivo nei numeri puri.
La logica matematica dietro: Kelly massimizza il tasso di crescita logaritmica del bankroll nel lungo periodo. Cioè, se uno scommette infinite volte rispettando Kelly su edge reali, il capitale cresce più velocemente di qualsiasi altro staking. È un risultato dimostrato negli anni Cinquanta da John Kelly Jr. presso i Bell Labs, originariamente per il trasferimento di segnali. È stato poi ripreso dagli scommettitori sportivi professionisti, in particolare nella boxe e nelle corse di cavalli, dove le quote ufficiali lasciano spazio a edge identificabili.
Full Kelly contro Kelly frazionato: perché tutti i pro usano il secondo
Sulla carta Kelly intero è ottimale. Nella pratica nessun professionista lo usa. Il motivo è che Kelly assume che la stima di probabilità sia perfetta. Se la mia p reale è 60% ma io ho stimato 65%, Kelly intero mi fa puntare significativamente di più di quanto matematicamente corretto — e su una giocata persa la varianza spazza via il bankroll molto più velocemente di quanto la crescita logaritmica lo possa ricostruire.
La regola che applico, e che applicano la maggior parte degli scommettitori seri di boxe, è Kelly frazionato a un quarto o metà. Cioè, calcolo Kelly intero e poi punto il 25% o 50% di quel valore. Esempio: Kelly intero mi dice 20%, io punto il 5% (quarto) o 10% (metà) del bankroll. La crescita rallenta ma la probabilità di drawdown catastrofico crolla a livelli tollerabili.
La scelta tra quarto e metà dipende dalla confidenza nel proprio modello di probabilità. Per la boxe, dove la varianza è alta e una singola sviluppo casuale (taglio sopra l’occhio, sandbag al peso, problema nell’angolo) cambia tutto, io sto stabilmente su un quarto. Ho rinunciato volentieri a un po’ di crescita teorica in cambio di sopravvivenza pratica.
Un esempio pratico passo-passo
Scenario: incontro mondiale per il titolo cruiser. Mi piace lo sfidante a quota 2.50 per vittoria diretta. Faccio l’analisi completa — record, CompuBox, stile, infortuni recenti, condizione fisica del campione — e arrivo a una probabilità di vittoria stimata del 48%.
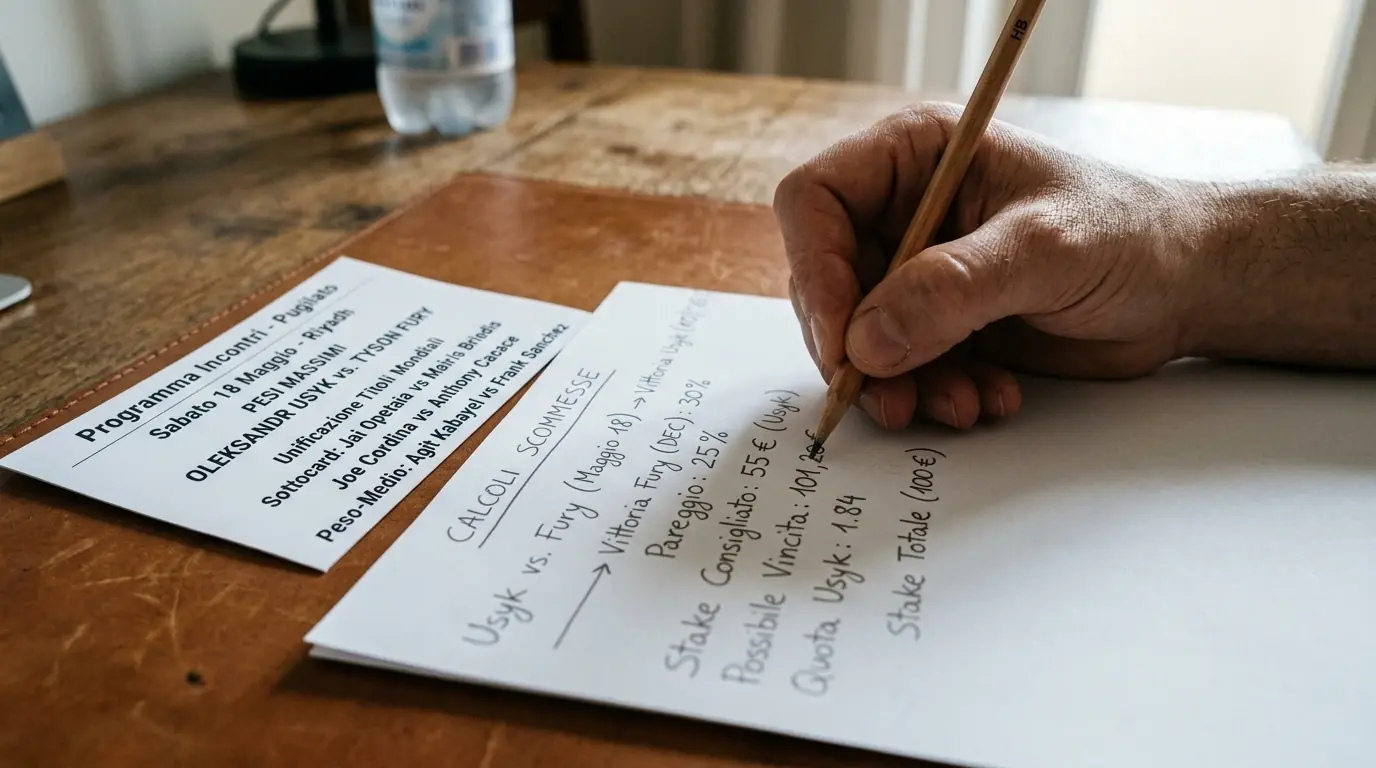
Calcolo: b = 1.5, p = 0.48, q = 0.52. Kelly intero = (1.5 × 0.48 – 0.52) / 1.5 = (0.72 – 0.52) / 1.5 = 0.20 / 1.5 = 0.133. Quindi il 13,3% del bankroll. Con Kelly a un quarto = 3,3%. Su un bankroll di 2.000 euro, punto 66 euro.
Ora il punto cruciale: questa cifra ha senso solo se il mio 48% è davvero il prezzo equo. Se è gonfiato dall’entusiasmo, sto giocando una scommessa svantaggiosa con un modello matematico applicato male. Per questo prima di ogni Kelly faccio sempre il check delle quote dei principali bookmaker ADM: se nessuno offre meno di 2.00 sullo sfidante, la mia stima del 48% va rimessa in discussione. Il mercato è raramente stupido del tutto, e quando lo è — Wilder che mette KO 41 dei 42 avversari battuti, percentuale del 93% — c’è quasi sempre un motivo informativo dietro la quota.
Limiti e rischi che nessuno racconta nei tutorial
Tre problemi pratici di Kelly nella boxe.
Primo: la stima di probabilità è la variabile critica e nessuno è oggettivo. Una metodologia che ho trovato utile è scrivere la probabilità prima di vedere le quote del mercato. Se poi diverge troppo dal consenso dei bookmaker, mi obbligo a giustificarla per iscritto. Se non riesco a giustificarla, ridimensiono.
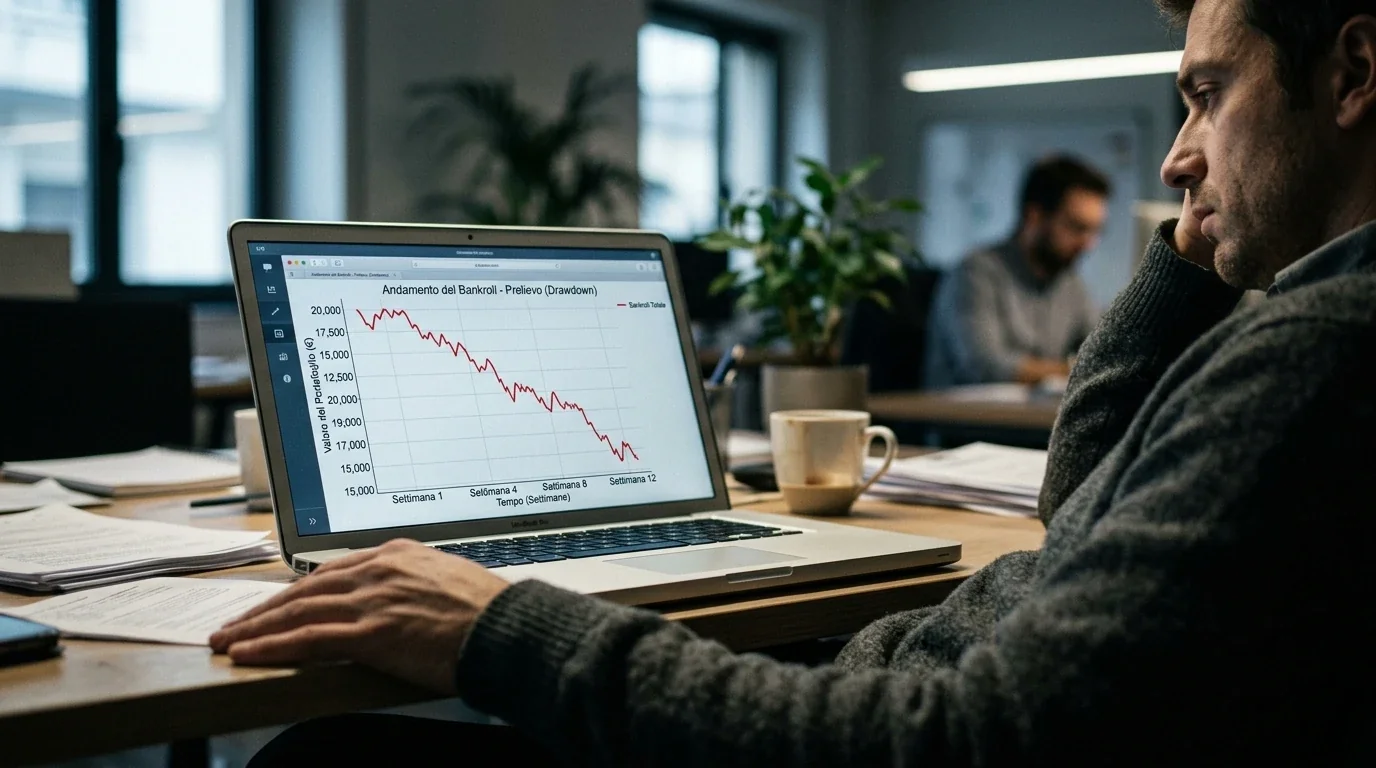
Secondo: Kelly funziona sul lungo periodo. Su 10 scommesse può andare malissimo, anche con un edge reale. La varianza del pugilato è particolarmente cattiva — un giudice anomalo, un taglio sopra l’occhio, un controllo antidoping postumo, e la giocata teoricamente vincente diventa rimborso o sconfitta. Bisogna avere un campione minimo di 100-200 giocate prima di valutare se il proprio modello funziona davvero.
Terzo: come ho imparato col tempo, l’approccio fa la differenza nel betting pugilistico. Un’analisi superficiale è peggio di nessuna analisi perché dà una falsa sicurezza che porta a decisioni sbagliate, soprattutto quando uno crede di avere un edge ma sta solo replicando il consenso del mercato. Kelly applicato a probabilità sbagliate distrugge bankroll più velocemente del random betting, perché tende a concentrare lo stake proprio sulle convinzioni più sbagliate.
Cosa cambia quando il payout del mercato è al 89%
Va aggiunto un elemento di sistema. Il payout delle scommesse sportive online in Italia nel 2024 è stato circa dell’89%, lasciando una spesa reale dei giocatori intorno a 1,6 miliardi di euro. Tradotto: il margine medio dei bookmaker è dell’11%, e per superarlo serve un edge effettivo superiore a quel margine sulla propria popolazione di scommesse. Kelly assume edge positivo, ma se uno gioca scommesse a edge negativo sta solo accelerando la perdita. Il rovescio della medaglia di una formula matematica corretta applicata a stime ottimistiche è esattamente questo.
Per questo prima ancora di parlare di Kelly bisogna avere chiaro quanta varianza il pugilato porta — un tema che ho approfondito separatamente nell’analisi su varianza e rovina del bankroll, perché tagli, decisioni controverse e finali inattesi sono parte strutturale del mestiere, non eccezioni.
Perché Kelly frazionato è più sicuro?
Perché protegge da errori nella stima della probabilità. Kelly intero massimizza la crescita assumendo che p sia esatta. Nella realtà p è sempre una stima, e se è gonfiata del 5% Kelly intero produce stake spropositati che la varianza del pugilato spazza via in poche perdite consecutive. Kelly a un quarto sacrifica circa il 75% della crescita teorica ma riduce drasticamente la probabilità di drawdown superiori al 50%.
Quanto rischia un Kelly intero su una vittoria 2.50?
Dipende dalla probabilità stimata. Su una quota 2.50 con probabilità stimata 48%, Kelly intero suggerisce circa il 13% del bankroll su una singola giocata. Significa che dopo cinque perdite consecutive — scenario plausibile nel pugilato — il bankroll è ridotto a circa metà del valore iniziale. Su edge sopravvalutati, basta una serie di tre o quattro perdite per perdere il 40-50% del capitale, e da lì rientrare diventa matematicamente difficile.
Creato dalla redazione di «Scommesse Sportive Boxe».